

티스토리 뷰
연금저축·IRP 세액공제 12월 31일 납입분까지, 900만원 넣으면 최대 148만5000원 환급 조건과 총급여 5500만원 기준·ISA 만기 300만원 추가 총정리
짱경호랑이 2026. 10. 8. 09:54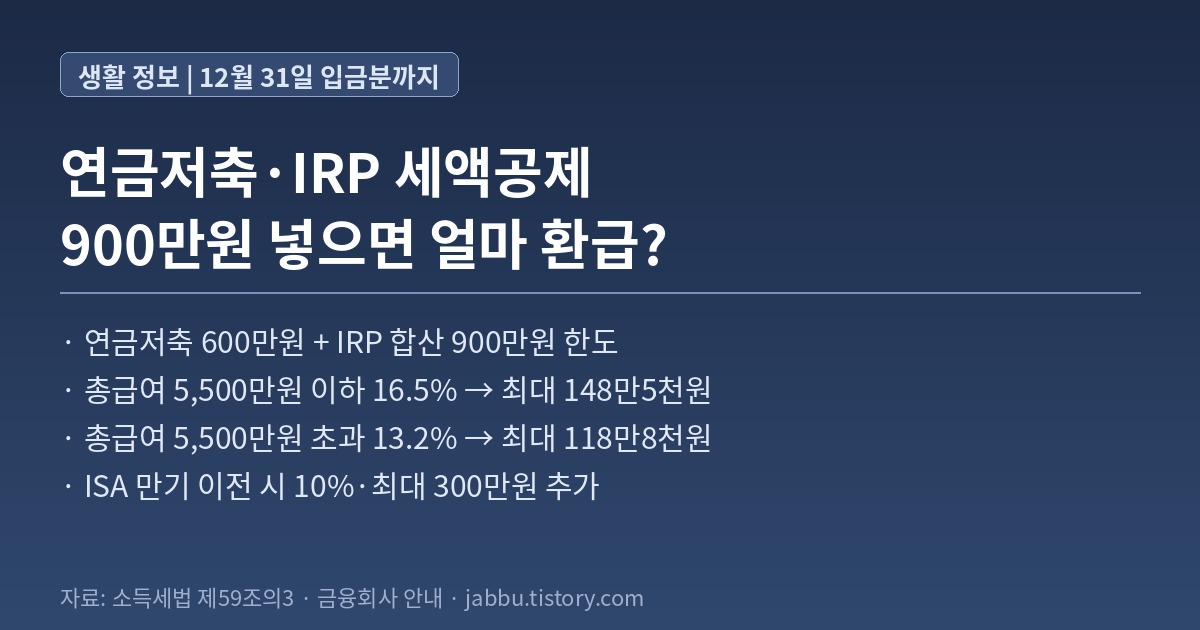
- 연금저축과 IRP(개인형 퇴직연금)에 넣은 돈은 합쳐서 연 900만원까지 세액공제를 받는다. 연금저축만으로는 600만원이 한도라 나머지 300만원은 IRP로 채워야 한다.
- 공제율은 총급여 5,500만원(종합소득금액 4,500만원) 이하면 16.5%, 넘으면 13.2%다(지방소득세 포함). 900만원을 다 채우면 각각 최대 148만5천원, 118만8천원을 돌려받는다.
- 올해 공제는 12월 31일까지 입금된 금액만 인정된다. ISA 만기 자금을 연금계좌로 옮기면 옮긴 돈의 10%, 최대 300만원까지 추가로 공제된다.
연금계좌 세액공제 한도와 공제율
| 구분 | 내용 |
|---|---|
| 연금저축 공제 한도 | 연 600만원 |
| 연금저축 + IRP 합산 한도 | 연 900만원 (IRP만 가입했다면 IRP 단독 900만원) |
| 연간 납입 한도 | 연금계좌 합산 1,800만원 (공제 한도를 넘는 금액도 납입은 가능) |
| 공제율 16.5% | 총급여 5,500만원 이하 (종합소득금액 4,500만원 이하) |
| 공제율 13.2% | 총급여 5,500만원 초과 (종합소득금액 4,500만원 초과) |
| ISA 만기 자금 이전 | 이전 금액의 10%, 최대 300만원 추가 공제 대상 |
| 인정 기준 | 그해 1월 1일 ~ 12월 31일 실제 입금액 |
근로소득만 있는 직장인은 총급여 5,500만원이, 사업소득 등이 함께 있는 사람은 종합소득금액 4,500만원이 공제율을 가르는 기준이다. 공제율 16.5%와 13.2%는 국세 15%·12%에 지방소득세 10%를 더한 실효 환급률이다.
세액공제는 낸 세금에서 빼 주는 방식이라 결정세액이 공제액보다 적으면 그만큼만 돌려받는다. 신입사원이나 소득이 적어 원래 낼 세금이 적은 사람은 900만원을 꽉 채워도 환급액이 계산값보다 작을 수 있다.
사진: Hilltop Finance, "Pension Savings", CC BY 2.0 (Flickr)
납입액별 환급액 계산표
| 연간 납입액(공제 대상) | 16.5% 적용 | 13.2% 적용 |
|---|---|---|
| 300만원 | 495,000원 | 396,000원 |
| 600만원 | 990,000원 | 792,000원 |
| 900만원 | 1,485,000원 | 1,188,000원 |
연금저축에 600만원을 넣으면 총급여 5,500만원 이하 직장인은 99만원, 그보다 많이 버는 직장인은 79만2천원을 돌려받는다. 여기에 IRP로 300만원을 더 넣어 900만원을 채우면 환급액은 각각 148만5천원, 118만8천원이 된다.
한 번에 큰돈을 넣기 어렵다면 남은 기간에 맞춰 나눠 넣어도 된다. 10월부터 12월까지 석 달이면 월 300만원, 지금까지 넣은 돈이 있다면 그만큼을 빼고 계산하면 된다. 연금저축 600만원을 먼저 채우고 부족분을 IRP로 넣는 순서가 일반적이다. 중도에 꺼낼 가능성이 있는 돈은 인출 제한이 적은 연금저축 쪽에 두는 편이 낫다.
연금저축과 IRP, 무엇이 다른가
| 구분 | 연금저축(펀드) | IRP |
|---|---|---|
| 가입 대상 | 누구나 | 소득이 있는 근로자·자영업자 |
| 세액공제 한도 | 600만원 | 연금저축과 합산 900만원 |
| 운용 상품 | 펀드 등 | 원리금보장상품, 펀드, ETF 등 |
| 위험자산 비중 | 제한 없음 | 최대 70% |
| 중도인출 | 가능 | 법정 사유가 있을 때만 |
| 중도인출 시 세금 | 공제받은 원금·운용수익에 기타소득세 16.5% | 같음 |
IRP는 안전자산을 30% 이상 담아야 하고 중도인출도 주택 구입·장기 요양 같은 법정 사유가 있어야 한다. 대신 원리금보장상품을 담을 수 있어 연말에 급하게 넣는 돈을 예금성 상품에 묶어 두기 좋다. 두 계좌 모두 공제받은 돈을 연금이 아닌 방식으로 꺼내면 16.5% 기타소득세가 붙는다. 13.2%를 공제받은 사람이라면 꺼낼 때 오히려 더 많이 토해 내는 구조다.
12월 31일 마감, 놓치기 쉬운 체크포인트
- 입금일 기준: 12월 31일까지 계좌에 들어간 돈만 올해 공제 대상이다. 1월 1일 입금분은 내년 공제로 넘어간다.
- 마감 시간: 금융회사마다 연말 입금 마감 시간이 다르다. 특히 IRP는 영업시간 안에 처리해야 하는 곳이 있어 마지막 날보다 며칠 앞서 넣는 편이 안전하다.
- ISA 만기 이전: 만기 자금을 연금계좌로 옮기면 이전액 10%(최대 300만원)가 추가 공제된다. 3,000만원을 옮기면 300만원이 추가 공제 대상이 된다.
- 연금 수령 시 과세: 공제받은 돈은 나중에 연금으로 받을 때 연금소득세를 낸다. 사적연금 소득이 연 1,500만원을 넘으면 종합과세나 분리과세(15%) 중 고를 수 있다.
- 연말정산 반영: 납입 내역은 연말정산 간소화 자료에 자동으로 잡힌다. 여러 금융회사에 나눠 넣었다면 전부 합산된다.
운영자 관점에서 보면 연금계좌 세액공제는 직장인이 스스로 조절할 수 있는 몇 안 되는 절세 수단이다. 카드 소득공제나 의료비 공제는 이미 쓴 돈에 따라 결과가 정해지지만 연금계좌는 남은 석 달 동안 얼마를 넣을지로 환급액이 바로 바뀐다. 다만 노후 자금으로 묶이는 돈이라 생활비 여유분 안에서 금액을 정하는 것이 먼저다. 고향사랑기부처럼 연말까지 챙길 다른 공제와 함께 계획을 세우면 13월의 월급을 키울 수 있다.
자주 묻는 질문
Q. 연금저축 세액공제 한도는 얼마인가요?
연금저축 단독으로는 연 600만원, IRP와 합치면 연 900만원까지 세액공제를 받을 수 있습니다. 납입 자체는 연금계좌 합산 1,800만원까지 가능합니다.
Q. 연금저축·IRP 900만원을 넣으면 얼마나 돌려받나요?
총급여 5,500만원(종합소득금액 4,500만원) 이하는 16.5%를 적용해 148만5천원, 초과하면 13.2%를 적용해 118만8천원입니다. 결정세액이 그보다 적으면 결정세액까지만 환급됩니다.
Q. 올해 세액공제를 받으려면 언제까지 넣어야 하나요?
12월 31일까지 입금된 금액이 대상입니다. 금융회사별로 연말 입금 마감 시간이 다르므로 며칠 앞서 넣는 것이 안전합니다.
Q. ISA 만기 자금을 연금계좌로 옮기면 혜택이 있나요?
이전한 금액의 10%, 최대 300만원까지 연금계좌 세액공제 대상이 추가됩니다. 기본 900만원 한도와 별도로 적용됩니다.
함께 보면 좋은 글
- ISA 가입자 1005만 명 돌파, 비과세 한도 200만·400만원과 9.9% 분리과세·서민형 조건·납입한도 1억원 총정리
- 고향사랑기부 세액공제 44% 12월 31일 마감, 20만원 기부 시 14만4000원 공제와 답례품 30%·연 2000만원 한도 총정리
자료: 소득세법 제59조의3(연금계좌세액공제), 하나은행 연금계좌 상품설명서(2026.2), 삼성증권 연금 세액공제 안내, KB국민은행 KB Think, YTN(2025.12.26) 보도. 환급액은 공제 한도를 모두 채우고 결정세액이 충분하다는 전제의 계산이다.
'생활 정보 이야기' 카테고리의 다른 글
- Total
- Today
- Yesterday
- 13월의월급
- 2026공휴일
- 아이치나고야아시안게임
- 챗지피티
- 쿠팡체험단
- 진주드론쇼
- 쿠팡체험단고가
- 2026연말정산
- 치지직
- 달바
- 현대소설
- 문화콘텐츠마케팅
- 방짜유기
- 추석연휴2026
- 문화콘텐츠
- 아시안게임야구
- 추석문여는약국
- ChatGPT
- 류지현호
- 나고야아시안게임
- 하이테크하이터치
- 홈택스
- 2026추석
- 추석귀성길
- 10월축제
- 아시안게임중계
- 마이카솔로몬
- 한글날연휴
- 소비심리학
- 슈퍼라운드일정
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |